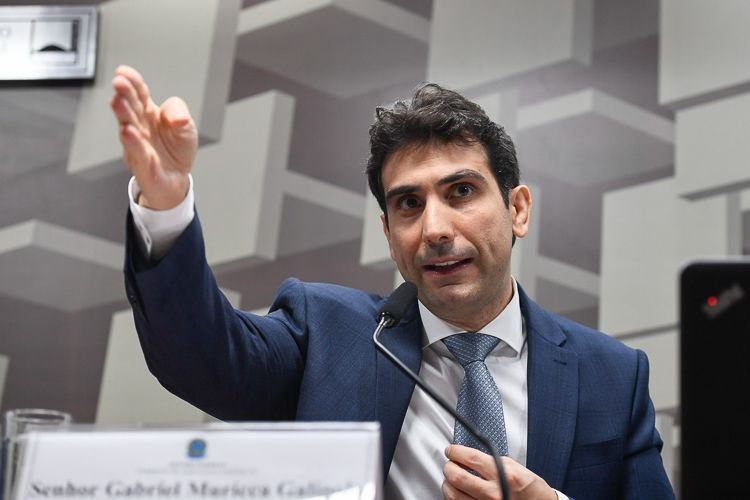
O presidente do Banco Central, Gabriel Galípolo, defendeu nesta terça-feira (10) a manutenção da taxa básica de juros em 13,75% ao ano e comparou a política monetária a um “remédio cavalar”, em discurso no ABRACAM Speech 2026, em São Paulo. A declaração enfatizou que, na avaliação da autoridade, os efeitos colaterais dos juros elevados são preferíveis ao risco de deixar a inflação voltar a subir.
Na semana passada, o Comitê de Política Monetária (Copom) interrompeu o ciclo de cortes e decidiu manter a Selic em 13,75% ao ano, decisão que tem dividido opiniões entre economistas e agentes do mercado e que alimenta debates sobre a gestão da macroeconomia do governo Lula 4. Galípolo resumiu o papel do BC com uma comparação precisa: “O papel do Banco Central é de um médico que não é um clínico geral. É de uma doença específica, chamada inflação”.
O presidente afirmou que a política monetária precisa olhar além da inflação corrente e levar em conta a percepção de risco do investidor, formada por décadas de instabilidade e choques cambiais. Ele detalhou que essa memória de eventos passados afeta a avaliação de ativos brasileiros e que restaurar a confiança exige tempo e consistência institucional.
“A credibilidade é construída com tempo”, disse Galípolo, ao explicar que uma redução duradoura do risco percebido só ocorrerá após um longo período sem choques que abalem os mercados. O recado do BC foi claro: a autoridade vê risco de reversões e prioriza proteger a confiança dos investidores como mecanismo para conter a inflação no médio prazo.
Galípolo também contestou a tese de que o fato de a dívida pública ser majoritariamente em reais reduz substancialmente o risco do país, lembrando que residentes e estrangeiros comparam retornos com alternativas em dólar no mercado internacional. Ele chamou atenção para o crescimento dos títulos pós-fixados atrelados à Selic na composição da dívida, e afirmou que, por isso, a política monetária ganhou maior influência sobre o custo de financiamento do país.
Para o contribuinte e para quem paga a conta do endividamento público, essa combinação eleva a sensibilidade do custo da dívida à trajetória da Selic, o que exige responsabilidade fiscal e clareza nas metas de gestão da dívida. Galípolo deixou claro que, na visão do BC, reduzir o risco percebido depende de um período prolongado sem choques; o desafio agora é que esse horizonte seja articulado com entregas concretas de política econômica.